


খেলাপি ঋণ বাড়লে মূলধন সংকট আরও গভীর হবে
দেশের ব্যাংকিং খাতে প্রকৃত ক্ষতির পরিমাণ এখনো পুরোপুরি সামনে আসেনি। খেলাপি ঋণ ৩২ শতাংশ ছাড়িয়ে যাওয়ার পরও পুনঃতফসিল করা ঋণের একটি অংশ আবার খেলাপি হতে পারে। আন্তর্জাতিক আর্থিক প্রতিবেদন মান আইএফআরএস-৯ বাস্তবায়ন হলে এসব ঋণের বিপরীতে বাড়তি প্রভিশন রাখতে হতে পারে। এতে দুর্বল ব্যাংকগুলোর মূলধন সংকট আরও গভীর হওয়ার আশঙ্কা রয়েছে।
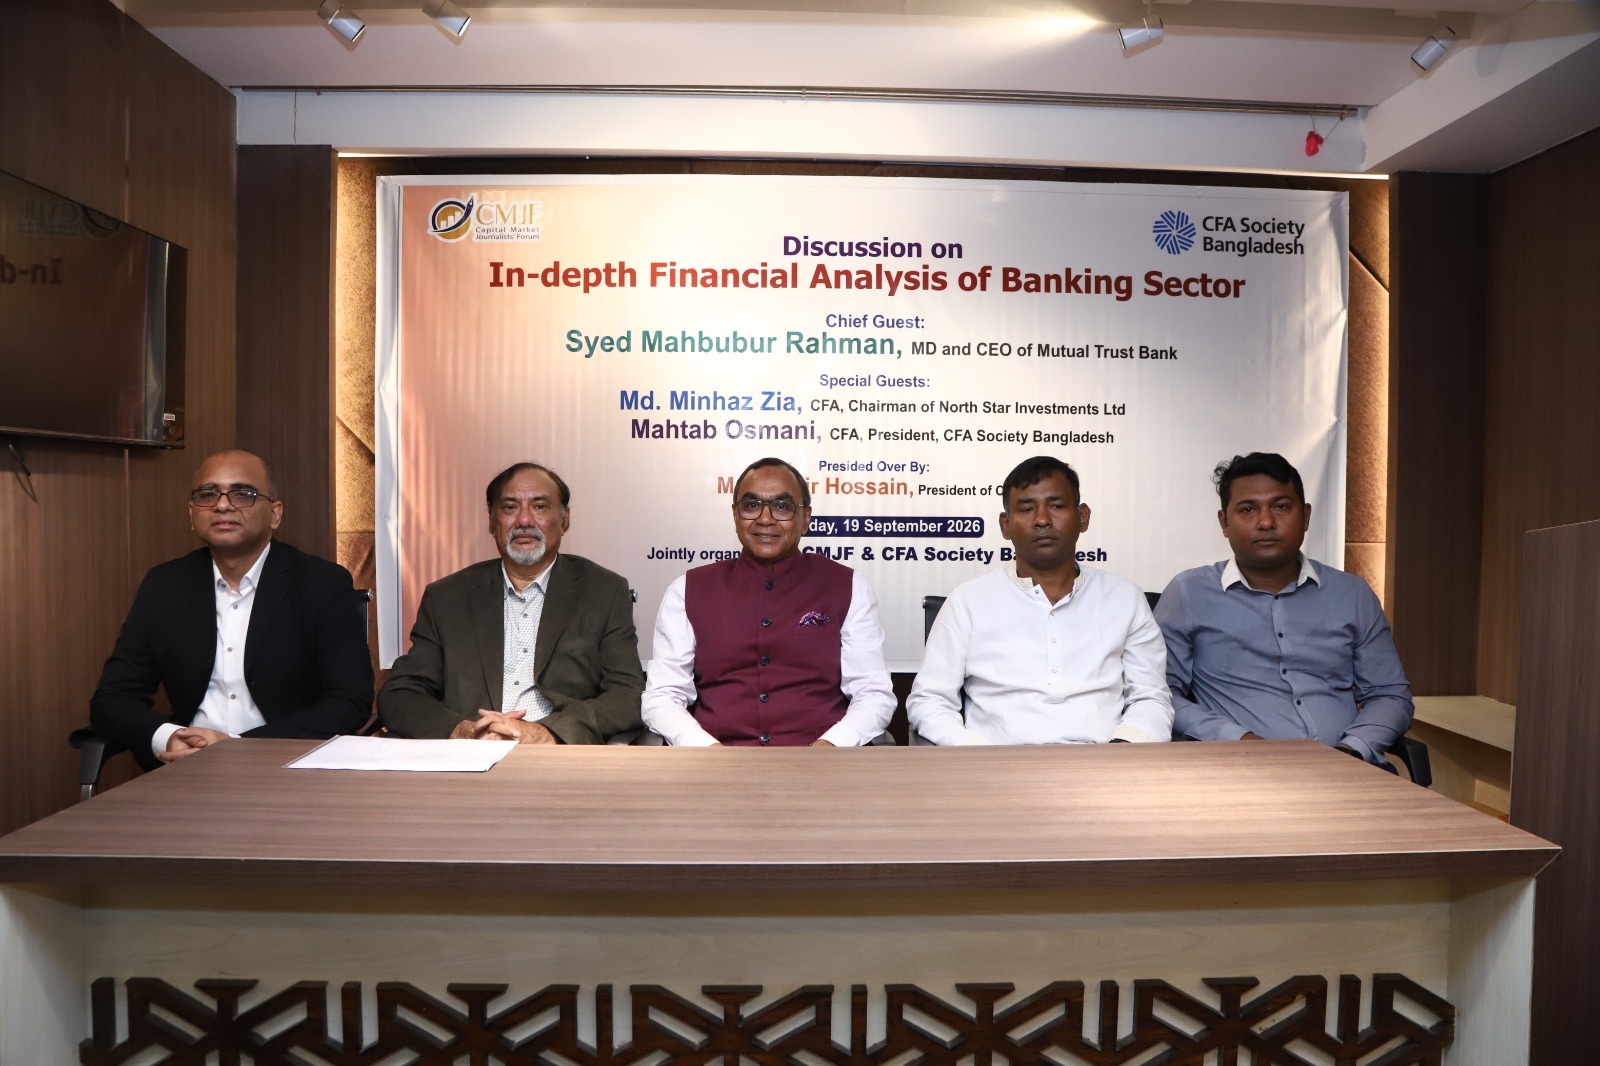
এমন পরিস্থিতিতে শুধু নতুন করে মূলধন জোগান দিয়ে দুর্বল ব্যাংককে ঘুরে দাঁড় করানো সম্ভব নয় বলে মন্তব্য করেছেন মিউচুয়াল ট্রাস্ট ব্যাংকের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী এবং অ্যাসোসিয়েশন অব ব্যাংকার্স বাংলাদেশের (এবিবি) সাবেক চেয়ারম্যান সৈয়দ মাহবুবুর রহমান।
শনিবার ক্যাপিটাল মার্কেট জার্নালিস্টস ফোরাম (সিএমজেএফ) আয়োজিত এক আলোচনা সভায় তিনি এসব কথা বলেন।
৬ লাখ কোটি টাকা ছাড়িয়েছে খেলাপি ঋণ
মাহবুবুর রহমান বলেন, ২০০৮ সালে দেশে খেলাপি ঋণের পরিমাণ ছিল প্রায় ২৮ হাজার কোটি টাকা। এখন তা ৬ লাখ কোটি টাকা ছাড়িয়েছে। আগে ধারণা করা হয়েছিল, দুর্দশাগ্রস্ত সম্পদসহ খেলাপি ঋণ প্রায় ২৫ শতাংশ হতে পারে। কিন্তু বর্তমানে তা ৩২ শতাংশের বেশি হয়েছে।
তার আশঙ্কা, ভবিষ্যতে খেলাপি ঋণ আরও বাড়তে পারে। বিশেষ করে নীতিগত সহায়তায় পুনঃতফসিল করা ঋণের একটি অংশ আবার খেলাপি হলে ব্যাংকগুলোর ওপর চাপ আরও বাড়বে।
প্রকৃত ক্ষতি বের হলে বাড়বে প্রভিশন
আইএফআরএস-৯ বাস্তবায়নের ফলে ব্যাংকগুলোর ঋণের প্রকৃত ঝুঁকি আরও স্পষ্টভাবে সামনে আসতে পারে বলে মনে করেন তিনি। তখন অনেক ঋণের বিপরীতে অতিরিক্ত প্রভিশন সংরক্ষণের প্রয়োজন হতে পারে।
একই সঙ্গে ব্যাংকগুলো যখন ঋণের বিপরীতে জামানত খুঁজতে শুরু করবে, তখন সেই সম্পদের প্রকৃত মূল্য নিয়েও প্রশ্ন উঠতে পারে। এতে ব্যাংকের ঋণ দেওয়ার সক্ষমতা আরও কমে যাওয়ার আশঙ্কা রয়েছে।
মাহবুবুর রহমানের ভাষায়, ব্যাংকের প্রকৃত ক্ষতি নির্ধারণ না করে শুধু মূলধন দিয়ে সংকটের সমাধান করা যাবে না।
তিনি বলেন, কোনো ব্যাংকের ঋণের পরিমাণ ৬০ হাজার কোটি টাকা হলে এবং এর ৩০ শতাংশ খেলাপি হলে ১৮ হাজার কোটি টাকা কার্যত আটকে যায়। এই অর্থ ফেরত না এলে আমানতকারীদের দায় পরিশোধেও সমস্যা তৈরি হয়।
‘আজকে ৫০ হাজার কোটি টাকা দিলাম, কালকে ব্যাংক ঠিক হয়ে যাবে—এমন কোনো বিষয় নেই।’
ব্যাংকের ঋণ দেওয়ার ক্ষমতা কমছে
ব্যাংকিং খাতের বর্তমান পরিস্থিতিকে ‘প্রিক্যারিয়াস সিচুয়েশন’ উল্লেখ করে তিনি বলেন, অনেক ব্যাংকেরই এখন ঋণ দেওয়ার সক্ষমতা নেই। মূলধন পর্যাপ্ততা দুর্বল এবং সব ব্যাংকের তারল্য পরিস্থিতিও এক নয়।
পাঁচটি ব্যাংক একীভূত হওয়ার পর ৫৭টি ব্যাংক কার্যক্রম চালালেও কতগুলো ব্যাংক এখন পূর্ণাঙ্গ ব্যাংক হিসেবে কার্যক্রম পরিচালনা করতে পারছে, সেটিও প্রশ্নের বিষয় বলে মন্তব্য করেন তিনি।
ঋণ কমিয়ে সরকারি সিকিউরিটিতে ঝোঁক
ব্যাংকের মূল ব্যবসা ঋণ দেওয়া ও আমানত সংগ্রহ করা হলেও অনেক ব্যাংকের ঋণ ও অগ্রিম কমে সরকারি সিকিউরিটিতে বিনিয়োগ বাড়ছে বলে জানান তিনি।
তার মতে, এতে কোনো কোনো ব্যাংকের স্বল্পমেয়াদি মুনাফা বাড়তে পারে। কিন্তু মূল ব্যবসা থেকে আয় কমে গেলে দীর্ঘমেয়াদে ব্যাংকের ব্যবসায়িক সক্ষমতা দুর্বল হতে পারে।
‘ব্যাংকের কোর ব্যবসা টাকা দেওয়া এবং টাকা নেওয়া। তাই নিট ইন্টারেস্ট ইনকাম কমে যাওয়া ব্যাংক ও পুরো ব্যাংকিং শিল্পের জন্য অশুভ সংকেত।’
সরকারি সিকিউরিটিতে বিনিয়োগ থেকে আয় কমে গেলে ব্যাংকগুলোকে মূল ব্যবসা থেকে আয় বাড়াতে হবে। এ জন্য কম খরচে আমানত সংগ্রহের ওপর গুরুত্ব দেওয়ার পরামর্শ দেন তিনি।
দুর্বল ব্যাংক একীভূত করলেই সমাধান নয়
পাঁচটি ব্যাংকের একীভূতকরণ নিয়েও প্রশ্ন তোলেন মাহবুবুর রহমান। তিনি বলেন, শক্তিশালী ব্যাংকের সঙ্গে দুর্বল ব্যাংক একীভূত করার ক্ষেত্রে ব্যবসায়িক সমন্বয় তৈরি করা সম্ভব। কিন্তু দুর্বল ব্যাংকের সঙ্গে দুর্বল ব্যাংক একীভূত করলে কী ধরনের সুবিধা পাওয়া যাবে, সেটি নিয়ে প্রশ্ন রয়েছে।
তার মতে, একীভূতকরণের মাধ্যমে শাখা, জনবল ও পরিচালন ব্যয় কমানোর সুযোগ তৈরি হওয়া উচিত। কিন্তু একীভূত হওয়ার পরও যদি একই ধরনের কাঠামো বহাল থাকে, তাহলে কাঙ্ক্ষিত সুফল পাওয়া কঠিন।
সংকট এখন পুরো ব্যাংকিং ব্যবস্থার
ব্যাংকিং খাতের সমস্যা কয়েকটি দুর্বল ব্যাংকের মধ্যে সীমাবদ্ধ নয় বলে মন্তব্য করেন তিনি। একটি ব্যাংকে সমস্যা হলে তার প্রভাব অন্য ব্যাংকেও পড়তে পারে। তাই পুরো ব্যাংকিং ব্যবস্থাকে বিবেচনায় নিয়েই সংস্কার করতে হবে।
তার মতে, ব্যাংকের সম্পদের গুণগত মান, তারল্য ও মূলধনের প্রকৃত অবস্থা আগে নির্ধারণ করা জরুরি।
সুশাসন ছাড়া অর্থ ঢেলে লাভ নেই
ব্যাংকিং খাতের সংস্কারে সুশাসনকে সবচেয়ে গুরুত্বপূর্ণ বিষয় হিসেবে উল্লেখ করেন মাহবুবুর রহমান।
তিনি বলেন, ব্যালান্সশিটের প্রকৃত অবস্থা নির্ধারণ, যথাযথ প্রভিশন রাখা, আন্তর্জাতিক মানদণ্ড বাস্তবায়ন এবং করপোরেট গভর্ন্যান্স নিশ্চিত করতে হবে।
রাজনৈতিক বা অন্য কোনো প্রভাবের মাধ্যমে ব্যাংক পরিচালনা, ব্যাংক থেকে অর্থ সরিয়ে নেওয়া এবং অনিয়মের পুনরাবৃত্তি বন্ধ করতে না পারলে সংস্কারের উদ্যোগ টেকসই হবে না।
তার মতে, ব্যাংকিং খাতের সমস্যাগুলো এখন চিহ্নিত। এখন প্রয়োজন প্রকৃত ক্ষতি নির্ধারণ, লক্ষ্যভিত্তিক পুনর্গঠন এবং দুর্বল প্রতিষ্ঠানগুলোর জন্য কার্যকর ব্যবস্থা।
পাঠকের মতামত:


- খেলাপি ঋণ বাড়লে মূলধন সংকট আরও গভীর হবে
- তালিকাভুক্তির আগেই এনএসইর শেয়ারে ধাক্কা
- বাজার মূলধন কমেছে ৬৯৫ কোটি টাকা
- গত সপ্তাহে ব্লক মার্কেটে ১৩৩ কোটি টাকার লেনদেন
- সাপ্তাহিক লেনদেনের শীর্ষে এনভয় টেক্সটাইল
- সাপ্তাহিক দর পতনের শীর্ষে বিডি থাই ফুড
- সাপ্তাহিক দর বৃদ্ধির শীর্ষে আল-হাজ টেক্সটাইল
- ডিএসইতে বিদায়ী সপ্তাহে পিই রেশিও বেড়েছে
- দর পতনের শীর্ষে সায়হাম টেক্সটাইল
- দর বৃদ্ধির শীর্ষে ওরিয়ন ইনফিউশন
- ব্লক মার্কেটে ৩৭ কোটি টাকার লেনদেন
- শেয়ারবাজারে উত্থান
- আইটি কনসালট্যান্টসের কোম্পানি সচিব সেলিম পারভেজ
- আরডি ফুড ও বিবিএস কেব্লসের ঋণমান নির্ধারণ
- নবায়ন না হওয়ায় আভিভার লেনদেন বন্ধ
- ডোমিনেজ স্টিলে ৫.১০ কোটি টাকা জরিমানা
- দর বৃদ্ধির শীর্ষে ওরিয়ন ইনফিউশন
- শার্প ইন্ড্রাস্ট্রিজের শেয়ারে সর্বোচ্চ লেনদেন
- শেয়ারবাজারে উত্থান
- আইপিওতে আবেদন চালিয়ে যেতে বলল বিএসইসি
- মেঘনা সিমেন্টের দীর্ঘমেয়াদি ঋণমান খারাপ
- পূবালি ব্যাংক পার্পেচ্যুয়াল বন্ডের কূপণ রেট ঘোষণা
- আইবিবিএল শরিয়াহ ফান্ডের পাওনা দাবির আহ্বান
- লোকসানে ব্যবসা; তবু ৬ মাসে ৫৭ টাকা বাড়ল দর
- বাজারে আস্থা ফেরাতে শীর্ষ ব্রোকারদের একগুচ্ছ প্রস্তাব
- দর বৃদ্ধির শীর্ষে আল-হাজ টেক্সটাইল
- শেয়ারবাজারে উত্থান
- আইপিডিসি ফাইন্যানন্সের শেয়ারে সর্বোচ্চ লেনদেন
- পর্ষদে থাকছেন না সালমান এফ রহমান, নতুন করে সাজছে বেক্সিমকো ফার্মা
- আমরা টেকনোলজিসের লোকসান বেড়েছে
- টাটা সন্সকে শেয়ারবাজারে তালিকাভুক্ত হওয়ার নির্দেশ
- ভারতের শেয়ারবাজার ছাড়ছে বিদেশি বিনিয়োগকারীরা
- ২২,৫৬৯ কোটি রুপির এনএসই আইপিও
- সিকদার ইন্স্যুরেন্সের দুর্বল ব্যাংকে এফডিআর
- দর পতনের শীর্ষে সিএপিএম বিডিবিএল মিউচ্যুয়াল ফান্ড
- দর বৃদ্ধির শীর্ষে স্ট্যান্ডার্ড ইন্স্যুরেন্স
- ব্লক মার্কেটে ২১ কোটি টাকার লেনদেন
- এনভয় টেক্সটাইলের শেয়ারে সর্বোচ্চ লেনদেন
- মাকসুদের সময়ের তলানিও ভাঙল শেয়ারবাজার
- সোমবার লেনদেনে ফিরেছে ২ কোম্পানি
- আমরা নেটওয়ার্কসের আইপিও-রাইটে প্রতারণা
- মূল্য বেড়েছে ১৫৫ শতাংশ, এমবিএল ফার্স্ট ফান্ডের লেনদেন তদন্তে
- দর পতনের শীর্ষে ওরিয়ন ইনফিউশন
- গেইনারে মিউচ্যুয়াল ফান্ডের আধিপত্য
- ব্লক মার্কেটে ১২ কোটি টাকার লেনদেন
- শেয়ারবাজারে বড় পতন
- এনভয় টেক্সটাইলের শেয়ারে সর্বোচ্চ লেনদেন
- মাসুদ খানের সঙ্গে সম্পর্ক, এবার জিপিএইচের ৯৬৮ কোটি টাকার রাইটের উদ্যোগ
- জিপিএইচ ইস্পাতের ২% লভ্যাংশ ঘোষনা
- মুনাফা কমেছে, শেয়ারদর বেড়েছে ১৫১ শতাংশ—কেন?
- লভ্যাংশ আটকে রাখায় ১ কোটি ৩৫ লাখ টাকা জরিমানা
- গত সপ্তাহে ব্লক মার্কেটে ১২১ কোটি টাকার লেনদেন
- সাপ্তাহিক লেনদেনের শীর্ষে শার্প ইন্ড্রাস্ট্রিজ
- সাপ্তাহিক দর পতনের শীর্ষে আল-হাজ টেক্সটাইল
- সাপ্তাহিক দর বৃদ্ধির শীর্ষে এনভয় টেক্সটাইল
- ডিএসইতে বিদায়ী সপ্তাহে পিই রেশিও কমেছে
- গেইনারে মিউচ্যুয়াল ফান্ডের আধিপত্য
- ব্লক মার্কেটে ৩৭ কোটি টাকার লেনদেন
- শেয়ারবাজারে পতন
- লেনদেনের শীর্ষে এনভয় টেক্সটাইল
- সিএপিএম বিডিবিএল ফান্ডের দাবি জানানো আহবান
- আয়ের বড় অংশই যাচ্ছে সুদে, নগদ সংকটে এশিয়াটিক ল্যাবরেটরিজ
- পূবালী ব্যাংকের অনুমোদিত মূলধন বাড়ছে
- ফাস ফাইন্যান্স: ৯৯.৯৯% ঋণ খেলাপি
- দর বৃদ্ধির শীর্ষে আইসিবি ফার্স্ট সোনালী ব্যাংক মিউচ্যুয়াল ফান্ড
- এনভয় টেক্সটাইলের শেয়ারে সর্বোচ্চ লেনদেন
- শেয়ারবাজারে পতন
- তালিকাভুক্ত কোম্পানির শেয়ার বাইব্যাক ও মার্জার-অ্যাকুইজিশনের বিধান চায় ডিবিএ
- ন্যাশনাল ব্যাংকের দীর্ঘমেয়াদি ঋণমান ‘বিবিবি-’, স্থিতিশীল পূর্বাভাস
- মিউচুয়াল ফান্ডের বিকাশে প্রযুক্তিনির্ভর প্ল্যাটফর্ম জরুরি
- কমোডিটি এক্সচেঞ্জ চালু হলে শেয়ারবাজার লাভবান হবে
- কমোডিটি ডেরিভেটিভস বাজার: লাইসেন্স পাচ্ছে সাত ব্রোকার
- বিএসইসির ১৯ কর্মকর্তার পদোন্নতি
- ১০০ চিঠি নিয়ে ডিএসই-ডিবিএর আলোচনা
- শেয়ারবাজারে পতন
- আইপিওতে আসার আগে ২২৬% বোনাস : শেয়ার ইস্যু নিয়ে আছে খামখেয়ালিপনা
- শিবলী ও দূর্ণীতিবাজ কর্মকর্তাদের রক্ষায় আদালতের দারস্থ রাশেদ মাকসুদ
- বেস্ট হোল্ডিংসের প্রতি স্কয়ার ফিট নির্মাণে ব্যয় ১৮৫০১ টাকা : সী পার্লের হয়েছে ৪৭১৫ টাকা
- মার্জিনে ঢুকছে বেস্ট হোল্ডিংস
- অনিয়ম সত্ত্বেও শাস্তির পরিবর্তে বেস্ট হোল্ডিংসকে আরও অনৈতিক সুবিধা প্রদান
- তালিকাভুক্ত হোটেলগুলোর মধ্যে সেরা হলেও শেয়ার দরে পিছিয়ে
- এবার বেস্ট হোল্ডিংসের আন্ডারসাবস্ক্রাইব এড়াতে বিএসইসির অনৈতিক সুবিধা
- সাড়ে ১২শ কোটি টাকা ঋণী এসএস স্টিলের চেয়ারম্যানের শত কোটি টাকার বিয়ের অনুষ্ঠান
- বিনিয়োগকারীদের নামে সংগঠন করে চাঁদাবাজি : ধরিয়ে দেওয়ার পরামর্শ
- রবিবার মার্জিনে ঢুকছে বেস্ট হোল্ডিংস
- অনৈতিক লেনদেনের মাধ্যমে বেস্ট হোল্ডিংসের আইপিও অনুমোদন
- শেয়ারবাজারের স্বৈরাচার শিবলীর নানা অপকর্ম
- মেধার জন্য ছাত্রদের আন্দোলন : মেধাবী তাড়াতে নাহিদের ষড়যন্ত্র
- শেয়ারবাজারে আসার আগে ১ কোটি টাকার কোম্পানি হয়ে গেল ২৩ কোটি
- টপটেন লুজারের ৮০ শতাংশই বীমা কোম্পানি
শেয়ারবাজার এর সর্বশেষ খবর
- খেলাপি ঋণ বাড়লে মূলধন সংকট আরও গভীর হবে
- তালিকাভুক্তির আগেই এনএসইর শেয়ারে ধাক্কা
- বাজার মূলধন কমেছে ৬৯৫ কোটি টাকা
- গত সপ্তাহে ব্লক মার্কেটে ১৩৩ কোটি টাকার লেনদেন
- সাপ্তাহিক লেনদেনের শীর্ষে এনভয় টেক্সটাইল

